Что такое банк-корреспондент: как работают международные переводы и где зависают деньги
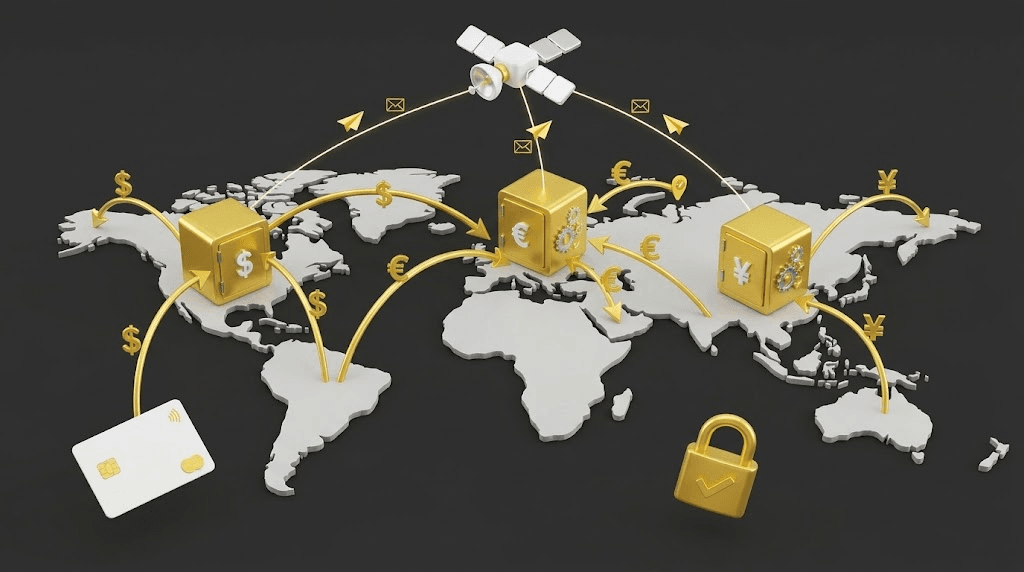
Банк-корреспондент — это организация, проводящая расчеты и исполняющая платежные поручения по поручению другого банка. По сути, это финансовый шлюз-посредник между банком отправителя и банком получателя, у которых нет прямой связи друг с другом.
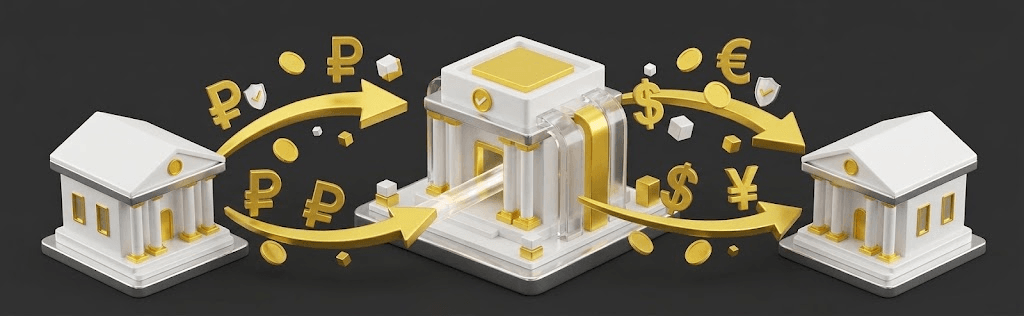
Именно через таких посредников проходит большинство зарубежных переводов. На этом этапе чаще всего возникают проблемы: деньги списываются не в полном объеме, а платеж застревает на несколько недель из-за проверок.
💡 Зачем нужен банк-корреспондент в международных переводах?
По сути, корреспондентский банк — это пересадочный узел. Он стыкует два банка, между которыми перевод «напрямую» невозможен.
Банки-корреспонденты: что это такое простыми словами
В мировой финансовой системе работают тысячи банков. Открыть для них прямые счета во всех зарубежных учреждениях и странах — дорого и нецелесообразно. Когда прямой связи между банками нет, переводы денег строятся через корреспондентов. Цепочка движения средств:
- Отправитель хочет совершить международный перевод.
- Банк-респондент (банк отправителя) списывает деньги со счета клиента.
- Банк-корреспондент (промежуточный хаб) принимает поручение, проверяет платеж. После этого он списывает средства со счета банка-отправителя и пополняет счет банка-получателя внутри своей системы.
- Банк бенефициара (банк получателя) зачисляет средства получателю.
📌 Банки-корреспонденты — что это? Простыми словами:
Банк-респондент и банк-бенефициар — ваш банк и банк вашего зарубежного партнера, перевод напрямую между которыми невозможен. Банк-корреспондент — транзитный партнер с валютными счетами, через который проходит платеж.
Корреспондентские отношения: счета Лоро и Ностро
Корреспондентские отношения — основа для взаимных расчетов между двумя банками. Технически они реализуются через открытие двух типов счетов:
- Счет «Ностро» (Nostro): текущий счет банка-респондента, открытый в стороннем банке-корреспонденте («наш счет у вас»).
- Счет «Лоро» (Loro): счет, который банк-корреспондент открыл у себя для обслуживания банка-партнера («их счет у нас»).
Простыми словами с примером: банку-респонденту «Волга» нужно отправить 5000 евро в немецкий банк-бенефициар «Бавария». Напрямую они не связаны: у них нет общих счетов и взаимных договоренностей. Оба банка обращаются к общему крупному партнеру — Deutsche Bank, где у обоих уже открыт собственный счет.
Внутри системы этот перевод проходит в три шага:
- Инструкция через SWIFT. Банк «Волга» отправляет в Deutsche Bank электронное распоряжение списать со своего счета 5000 евро.
- Внутренний перерасчет у посредника. Deutsche Bank не выводит деньги наружу — он просто уменьшает баланс «Волги» на 5000 евро и на эту же сумму пополняет баланс банка «Бавария» внутри своей базы данных.
- Зачисление клиенту. Банк «Бавария» видит пополнение счета от Deutsche Bank и зачисляет деньги на карту конечному получателю.
Счет, через который прошел платеж, называют «Ностро» и «Лоро». Физически это одна и та же запись в системе Deutsche Bank: для банка «Волга» это счет «Ностро» (наш счет у вас), а для Deutsche Bank — счет «Лоро» (их счет у нас).
Как работает перевод через банк-корреспондент
Путь валюты: почему доллары всегда идут через США, а евро — через Европу
Главное правило международных банковских переводов: безналичная валюта проверяется в юрисдикции страны ее выпуска. Система SWIFT не переводит деньги — она передает защищенные стандартизированные сообщения с инструкциями по списанию. С ноября 2025 года международные платежи в SWIFT идут в формате ISO 20022: на смену привычному MT103 пришло сообщение pacs.008, хотя в обиходе банки и клиенты по-прежнему часто говорят «MT103».

Специфика клиринга по основным валютам:
- Доллары США (USD): рассчитываются через системы Fedwire и CHIPS. Практически любой долларовый платеж в мире проходит через авторизованный американский банк-корреспондент под юрисдикцией США.
- Китайские юани (CNY): трансграничные расчеты проходят через национальную систему CIPS или расчетные банки в Китае и Гонконге.
- Евро (EUR): клиринг идет через европейскую платформу T2 (в 2023 году она заменила TARGET2) или систему EURO1, поэтому европейский банк-корреспондент обязателен. На этом этапе часто возникают сложности из-за санкций и регламентов ЕС. Чтобы избежать блокировок, бизнес использует прямые международные переводы в Европу в обход стандартной цепочки банков-корреспондентов.
Банк-корреспондент подчиняется законам страны-эмитента валюты. Даже если перевод оформлен между контрагентами из Азии и Ближнего Востока, долларовый маршрут наделяет банк в США правом приостановить или заблокировать платеж по своим внутренним стандартам.
⚙️ Что значит банк-корреспондент при переводе?
Любая оплата через банк-корреспондент — это не «перевод» в привычном понимании, а электронный зачет остатков на счетах внутри юрисдикции валюты (USD — в США, EUR — в ЕС).
Комиссии банков-корреспондентов OUR, SHA, BEN: почему уменьшается сумма?
В SWIFT-платеже тип распределения расходов указывают отдельно: в формате MT103 это поле 71A (Details of Charges), в ISO 20022 — элемент Charge Bearer (коды DEBT, SHAR и CRED соответствуют OUR, SHA и BEN).
- BEN (Beneficiary): получатель забирает сумму за вычетом расходов всех посредников.
- SHA (Shared): отправитель оплачивает только сбор своего банка, а комиссии промежуточных корреспондентов и банка-бенефициара вычитаются из суммы перевода.
- OUR (Our): отправитель берет расходы на себя.
Пример из практики: компания оплачивает зарубежному поставщику инвойс на $20 000. Комиссия банка-отправителя (1%, но не менее $150) составляет $200, транзитный банк-корреспондент удерживает фикс $40, а банк-получатель берет за входящий платеж $30. Вот как распределяются расходы в зависимости от выбранного кода:
| Код | Списание со счета покупателя | Сколько фактически поступит поставщику | Последствия для сделки |
|---|---|---|---|
| BEN (расходы за счет получателя) | $20 000 | $19 730 | Поставщик видит недоплату $270. Контракт не закрыт, отгрузка задерживается до погашения остатка. |
| SHA (расходы пополам) | $20 200 (20 000 + $200) | $19 930 | С покупателя сняли $200, но поставщик недополучил $70 из-за комиссий посредников. Бухгалтерия поставщика требует доплату. |
| OUR (все расходы за счет покупателя) | $20 200 (20 000 + $200) | $19 960 или $20 000 | Ловушка: если в цепочке несколько посредников, сторонний транзитный банк вычтет свои $40 из суммы перевода, проигнорировав код OUR. |
ВАЖНО! В тарифах банков комиссии за международный перевод часто выглядят символическими. Итоговые расходы бизнеса почти всегда оказываются значительно выше базовых $40–$70.
К стандартным межбанковским тарифам добавляются дополнительные статьи расходов:
- Множественные комиссии посредников. Если прямого маршрута через один банк-корреспондент нет, деньги проходят через 2–3 транзитных банка. Каждый из них списывает собственный сбор в $30–$60.
- Скрытый валютный спред. Банки закладывают наценку в 2–4% к биржевому курсу конвертации. На партии в $20 000 компания потеряет дополнительные $400–$800.
- Принудительный обмен по пути. Несовпадение валюты отправления с базовой валютой счета получателя запускает двойную конвертацию (3–5% от суммы).
Чтобы не получить непредвиденных расходов, компаниям приходится подключать отдельную опцию «Guaranteed OUR». В реалиях 2026 года и у нее есть жесткие ограничения:
- Почти недоступна в РФ. Большинство банков отключены от SWIFT, а оставшиеся свернули работу с USD и EUR.
- Высокий порог входа. Банки, сохранившие услугу, берут фикс в $40–$50 поверх и без того заградительных тарифов. Их базовая комиссия от 1,5–2%, чек — от $300–$500.
- «Гарантия» больше не гарантирует. Зарубежные банки-корреспонденты все чаще удерживают сбор принудительно или разворачивают платеж без возврата комиссий.
Поэтому регулярные оплаты поставок и переводы в Китай бизнес переводит на прямые агентские схемы.
Реквизиты банка-корреспондента: где их искать и как не ошибиться
БИК и SWIFT BIC
Смешение БИК и BIC приводит к гарантированному отклонению платежа банком-корреспондентом:
- БИК (Банковский идентификационный код): 9-значный код (например, 044525974), действующий исключительно в платежной системе РФ для внутрироссийских расчетов и учета корсчетов в Банке России.
- SWIFT BIC (Bank Identifier Code): международный 8- или 11-значный буквенно-цифровой идентификатор (например, CHASUS33 или DEUTDEFFXXX), закрепленный в стандарте ISO 9362. Для трансграничных платежей используется только он.
Поля Correspondent Bank и Account with Institution в платежке
📋 Correspondent Bank — что это в реквизитах?
Строка указывает на банк-посредник. В платежке SWIFT его реквизиты (SWIFT BIC и страна) вносятся в поле 56a (Intermediary Institution).
Данные для платежа берутся из инвойса зарубежного контрагента или официальной справки о банковских реквизитах (Payment/Wire Instructions). Ключевые поля стандартного SWIFT-платежа:
- Поле 56a (Intermediary Institution): банк-корреспондент (посредник). Указывается его SWIFT BIC, полное наименование и страна.
- Поле 57a (Account with Institution): банк-бенефициар получателя. Сюда вносится SWIFT BIC банка бенефициара, а также номер его счета (Nostro) в банке-корреспонденте (часто через префикс //).
- Поле 59 (Beneficiary Customer): счет (IBAN или локальный номер), точное наименование компании или ФИО и адрес фактического получателя.
Номера полей пришли из формата MT103. В ISO 20022 им соответствуют элементы Intermediary Agent, Creditor Agent и Creditor, но в инвойсах и платежных инструкциях по-прежнему чаще пишут именно номера полей.
Ошибки в поле 56a или 57a приводят к временной заморозке денег внутри банка-корреспондента. Платеж блокируется до получения официального уточнения от банка отправителя либо возвращается отправителю за вычетом комиссий.
Почему платежи застревают: ответ банка-корреспондента и комплаенс
Банки-корреспонденты используют автоматизированные фильтры транзакций (AML/CFT). Проще говоря, платеж застревает и уходит на ручную проверку в следующих случаях:
- Санкции. Прямое или частичное совпадение наименований сторон, директоров или бенефициаров с черными списками ЕС и других регионов.
- Стоп-слова в назначении. Триггеры двойного назначения (aviation, marine, server, semiconductor, transit).
- Географические нестыковки. Несоответствие юрисдикции регистрации продавца, банка получателя и фактического места отгрузки товара.
- Нетипичные параметры. Резкое изменение регулярного оборота или крупная сумма по недавно открытому счету.
Типичный пример: российская компания покупает промышленное оборудование в Азии через дубайского торгового агента. Контракт заключен с юридическим лицом из ОАЭ, счет открыт в местном банке, а отгрузка товара идет напрямую из третьей страны. Для американского банка-корреспондента такой долларовый SWIFT выглядит подозрительно: его немедленно замораживают для ручной проверки на недели. Чтобы не рисковать грузом, торговые компании переводят расчеты с контрагентами в ОАЭ на локальные маршруты в дирхамах. Проще говоря, они обходят схему с банками-корреспондентами, работая через платежных агентов.
Ответ банка-корреспондента: сколько ждать
Стандартный срок рассмотрения запроса — 3–5 рабочих дней. При ручной проверке срок увеличивается от 2 до 6 недель. Порядок действий при задержке:
- Запросить SWIFT-подтверждение платежа (копию сообщения MT103 или pacs.008): полную выписку с полями транзакции, подтверждающую факт списания средств из банка отправителя.
- Отследить через SWIFT gpi: по 36-символьному UETR-коду определить банк, в котором завис платеж, и текущий статус (In Process / On Hold).
- Направить запрос на розыск: оформить через банк отправителя межбанковский запрос на розыск платежа или уточнение назначения.
ВАЖНО! Банк-корреспондент не связан прямыми обязательствами с клиентом и вправе отказать в проведении операции без объяснения причин в рамках внутренней политики управления рисками.
Альтернативы банкам-корреспондентам для трансграничных расчетов
| Инструмент | Средний срок | Риск остановки платежа | Прозрачность комиссий |
|---|---|---|---|
| Классический SWIFT | От 3 дней до 3–4 недель | Высокий (заморозка в банках-корреспондентах) | Низкая (неконтролируемые списания транзитных банков) |
| Национальные каналы (CIPS) | 1–3 рабочих дня | Низкий | Средняя (фиксированные тарифы участников) |
| Стейблкоины (USDT) | 10–30 минут | Минимальный | Высокая (фиксированная комиссия блокчейна) |
| Платежные агенты | День в день (до 24 часов) | Минимальный (нет банка-посредника) | Полная (сумма и курс фиксируются до отправки) |
Банки-корреспонденты: как не потерять деньги при оплате инвойса и международном переводе
Когда классический межбанковский маршрут становится слишком длинным и дорогим, бизнес пользуется услугами платежных агентов. Они не пропускают платеж через банки-корреспонденты и используют сеть юрлиц и счетов в ключевых финансовых центрах (ЕС, Азия, Ближний Восток, США).
Вся процедура проходит в два шага:
- Входящий расчет внутри юрисдикции отправления. Плательщик переводит деньги обычным переводом (или отдает их наличными) агенту в своей стране. Платеж не пересекает границу.
- Выплата получателю через внутреннюю платежную систему. Партнер сервиса, находящийся в стране получения платежа, переводит деньги получателю напрямую через SEPA в Европе, ACH/FedNow в США или FPS в Азии.
Для принимающего банка этот платеж выглядит не как транзитный SWIFT из другой страны, а как стандартный внутренний расчет между местными резидентами. Исчезает риск попадания на ручную проверку банков-корреспондентов, а сумма поступает на счет поставщика в полном объеме.
Такой подход реализован в Bitox.Global. Наша платформа берет на себя маршрутизацию платежей через прямые локальные шлюзы, заранее фиксирует курс и сумму зачисления в договоре, предоставляет полный комплект закрывающих документов для бухгалтерии и валютного контроля. Это позволяет бизнесу планировать поставки с прогнозируемыми сроками и не зависеть от регламентов зарубежных банков-корреспондентов.
Частые вопросы
Ваша задача —
наше решение
Оставьте заявку, а мы сделаем остальное